外媒 Interesting Engineering 报道,美国 VIVIFY 与 Evolution Metals & Technologies Corp 签意向书,用“表后”氢电供电,支持稀土磁体运营。目标:年产1万吨稀土磁体。
先分清:稀土磁体≠稀土矿。主流钕铁硼,核心钕、镨,耐高温加镝、铽。它进电动车驱动电机、风电发电机、手机振动马达、音响、伺服电机。军工更直接:导弹舵机、雷达、潜艇推进电机、无人机。全球钕铁硼年产几十万吨,中国占九成。美国现有和规划产能多千吨级。1万吨,是数量级跳跃。
难的不是挖矿,是整条链
美国不缺矿。加州 Mountain Pass 有稀土矿,澳大利亚 Lynas 也挖。难在分离提纯、金属冶炼、制粉、取向成型、烧结、热处理、机加工、镀层、回收。中国用几十年做成体系。包头做轻稀土,赣州做重稀土,宁波、包头、赣州做磁体。成本、设备、工程师、客户认证,全在一张网里。
1984年,钕铁硼由美国通用汽车和日本住友特殊金属分别发明。后来美国磁体产业外迁,日本守高端,中国把规模做到第一。美国现在补课。国防授权法给2027年后国防供应链排除中国磁体设时间表。F-35曾因中国合金部件停交付。磁体是底层风险。
氢电上场,说明电不够
“behind-the-meter”是表后电源,不经过公用事业电网,直接给工厂供电。美国电网老了。数据中心、AI、电动车、制造业回流一起抢电,很多项目并网排队三到五年。磁体厂要连续生产,等不起。
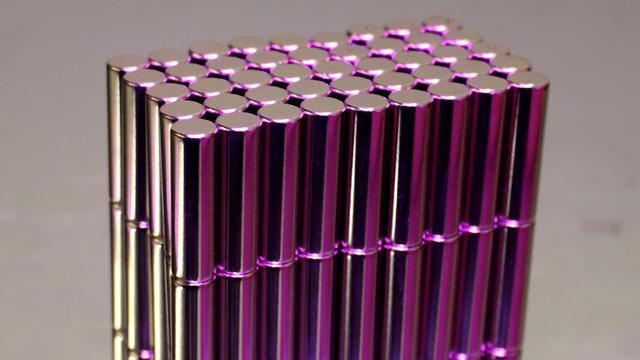
▲ 稀土精炼和磁体制造是需要大量能源供应的工业过程。(示意图)Michael Ien Cohen
氢能平台模块化、部署快,能绕开并网排队。坏处也明显:氢气发电效率低、成本高。燃料电池或氢内燃机,都要算制氢、储运、加注全链条。全靠氢电,度电成本大概率高于工业电价。除非有廉价副产氢、补贴,或只做调峰备用。否则这是战略项目,不是纯商业选择。这不是美国氢能多先进,而是电力短板。连磁体厂的电,都要自己带一套氢能系统。
中国强在全链条
中国稀土厂多在电网成熟工业园。内蒙古、江西、四川有资源,也有电价和电网优势。特高压把西部绿电送到负荷中心,比“氢发电—再炼磁体”短得多。中国氢能不弱,是全球最大电解槽制造国,西北有大量绿氢项目。但氢更适合化工原料、冶金、重卡、储能。直接用绿电炼磁体更经济。
真正优势是全链条。北方稀土、中国稀土集团管资源整合,中科三环、金力永磁、宁波韵升、正海磁材等做磁体。从矿到磁体,再到电机、风机,闭环很深。重稀土是另一个命门。镝、铽能让钕铁硼高温不退磁,电动车和军工都要。中国在江西、广东的离子型稀土矿和回收体系,短期难复制。
美国在补课,中国别松劲
不能低估美国。1万吨产能若2027到2030年落地,会改变局部供应链,尤其国防和盟友采购。美国还会拉日本、澳大利亚、德国补链。但一纸意向书不是胜利。氢能供电、稀土分离、磁体烧结、客户认证,每一步都要钱和时间。美国要补的是几十年产业空心化。
美国在用氢能绕电网,用补贴绕中国。但全链条不是意向书能补出来的。中国要做的,是把规模优势变成不可替代。
— 感谢阅读 · 欢迎点赞关注 · 科学剃刀 —杠杆配资开户网
叁鑫策略提示:文章来自网络,不代表本站观点。


沪深京指数
热点资讯